הרנטגן הפנסיוני
8 שאלות קצרות, ומיד מקבלים את ההכנסה הצפויה בפרישה בכסף של היום, את הפער מול השכר ואת הנקודות שכדאי לבדוק.
להתחיל את הרנטגןטל רינגל · מתכנן פיננסי
תכנון פיננסי ותכנון פנסיוני לשכירים בכירים ולעצמאים. אני אוסף את הנתונים על כל הקופות והחסכונות שלך לתמונה אחת, ובונה איתך תוכנית שמבוססת על המספרים.
חברות ביטוח: הראל, הפניקס, מגדל, כלל, מנורה מבטחים, איילון, הכשרה. בתי השקעות: אלטשולר שחם, מור, מיטב, ילין לפידות, אנליסט, אינפיניטי, IBI.
למי זה מתאים
שכר גבוה והטבות רבות, וחלק גדול מהחיסכון מנוהל בלי שאף אחד באמת מסתכל עליו.
אף אחד לא מפריש בשבילך, וכל הפקדה משפיעה גם על המס שתשלם.
מי שרוצה להגיע ליום הפרישה מוכן, ולדעת איך לנהל את הכסף גם אחריו.
השירותים
כל תהליך מתחיל במיפוי של התמונה המלאה, ורק אחר כך מחליטים מה משנים.
הפנסיה, קרן ההשתלמות, הכסף בבנק, המשכנתא והמס משפיעים זה על זה. בתכנון פיננסי אני מחבר אותם לתוכנית אחת שנבנית על המספרים שלך.
לפרטים 02הדוח השנתי מגיע ונכנס למגירה, וכך עוברות שנים. בבדיקת תיק פנסיוני מסודרת תראה כמה אתה משלם, איפה הכסף מושקע, מה מבוטח וכמה צפוי לך בפרישה.
לפרטים 03רוב השכירים יודעים כמה מפרישים להם, ומעט מאוד יודעים כמה יקבלו. בתכנון פנסיוני אני מחשב את המספר הזה, ומוודא שהחיסכון שלך בנוי נכון לכל השנים שנשארו עד הפרישה.
לפרטים 04את רוב העבודה על הפרישה אפשר וצריך לעשות שנים לפני שהיא מגיעה. אני עוזר לבנות את החיסכון בזמן, לסדר את הקופות, ולתכנן איך הכסף ימשיך לעבוד גם אחרי שהמשכורת נעצרת.
לפרטים 05קרן השתלמות היא אחד מאפיקי החיסכון המשתלמים בישראל, וקופת גמל להשקעה משלימה אותה יפה. אחרי שבוחרים איפה לחסוך, נשארות עוד שאלות: כמה להפקיד, באיזה מסלול, ומתי להשתמש בכסף.
לפרטים 06מי שמחזיק כסף פנוי להשקעה בוחר בדרך כלל בין תיק מנוהל, תיק מיועץ בבנק ופוליסת חיסכון. ההבדל ביניהם לא נגמר בתשואה. הוא מתחיל בשאלה מתי משלמים מס, וכמה כסף נשאר לעבוד בינתיים.
לפרטים 07לעצמאי אין מעסיק שמפריש בשבילו, ואף אחד לא מזכיר לו מה מגיע לו. מצד שני, החוק נותן לו הטבות מס נדיבות על הפקדות לפנסיה ולקרן השתלמות. מי שלא מחשב אותן מראש מפספס בדרך כלל חלק גדול מהן.
לפרטיםהתהליך
ארבעה שלבים ברורים, ובכל אחד מהם תדע בדיוק מה נבדק ולמה.
שיחה קצרה בטלפון או בזום על המטרות שלך ועל מה שכבר קיים.
כל הקופות, הפוליסות ותיקי ההשקעות, מהמסלקה הפנסיונית ומהר הביטוח, באישורך.
מה יש לך היום, מה צפוי בפרישה ואיפה כדאי לשפר.
ביצוע השינויים, וחזרה לתוכנית בכל חצי שנה ובכל שינוי משמעותי.
כלים חינמיים
כל כלי מציג את ההנחות והמקורות שעליהם מבוסס החישוב.
8 שאלות קצרות, ומיד מקבלים את ההכנסה הצפויה בפרישה בכסף של היום, את הפער מול השכר ואת הנקודות שכדאי לבדוק.
להתחיל את הרנטגןדירה להשקעה עם משכנתא או הלוואה להשקעה בשוק ההון. המחשבון מראה את התשואה על ההון העצמי ומתי המינוף מתחיל לעבוד נגדך.
למחשבון המינוףכמה מס תחסוך כשבוחרים נכון איפה להשקיע: תיק מנוהל, פוליסת חיסכון, קרן השתלמות, גמל להשקעה ותיקון 190.
למחשבון המס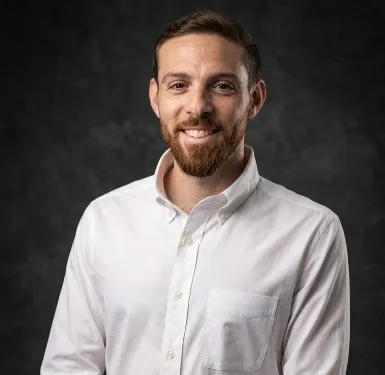
נעים להכיר
אני סוכן ביטוח פנסיוני שמתמחה בתכנון פיננסי הוליסטי: פנסיה, חסכונות, השקעות ומס, כחלק מתמונה אחת. פגשתי מאות לקוחות, ושוב ושוב ראיתי קופות מפוזרות וכסף שמושקע בלי תוכנית.
את ההשראה לשיטה שלי לקחתי מקורס מאמני כושר שעברתי. מאמן טוב לא בונה תוכנית אימונים לפני שהוא מודד נקודת פתיחה, ולא מוותר על מדידות חוזרות כדי לראות התקדמות. תכנון פיננסי עובד בדיוק כך: מודדים איפה עומדים, בונים תוכנית שמתאימה לך ולמטרות שלך, ובודקים אותה כל חצי שנה.
מאמרים
המספרים של קרן השתלמות לעצמאים ב-2026: תקרת הכנסה של 293,397 ש"ח, ניכוי של 4.5% (עד 13,203 ש"ח), פטור ממס רווחי הון עד 20,566 ש"ח, וכמה כדאי להפקיד.
לקריאה פנסיהאיך רואים את כל הפנסיה, קרנות ההשתלמות והביטוחים במקום אחד: מה מציגה המסלקה הפנסיונית, למה משמש הר הכסף, מה רואים בהר הביטוח ואיפה הכלים האלה נעצרים.
לקריאה פנסיהכמה עולים לך דמי ניהול בקרן פנסיה בשקלים עד הפרישה? דוגמה מחושבת, התקרות בחוק, השוואה לקרנות ברירת המחדל ודרכים מעשיות להוריד את דמי הניהול.
לקריאהיצירת קשר
השאר פרטים ואחזור אליך, או כתוב לי ישירות בוואטסאפ.
אחזור אליך תוך 2 ימי עסקים לכל היותר.